
一般問題
1.
問:
什麼是支柱二網站?
答:
支柱二網站是税務局局長按《税務條例》(第112章)第4AA部指定的系統,供第4AA部實體向税務局提交補足税通知和補足税報税表,和檢視及/或下載税務局發出的補足税評税。支柱二網站是商業税務網站(「BTP」)的延展部份,第4AA部實體必須先在 BTP 開立其專屬公司帳戶,便可直接經BTP登入支柱二網站。
2.
問:
第4AA部實體需要就登入支柱二網站登記支柱二帳戶嗎?
答:
3.
問:
第4AA部實體可否聘用服務提供者處理補足税的申報及該獲授權服務提供者可處理什麼事項?
答:
可以。第4AA部實體可聘用服務提供者為其處理所有支柱二網站內相關事宜,但須於設定或更新其商業税務網站公司帳戶內的資料時,通知税務局該項聘用。獲授權的服務提供者可於税務代表網站對接有關客戶後,直接經税務代表網站登入支柱二網站。
4.
問:
本人是根據《税務條例》附表63第13條獲某第4AA部實體聘用履行其申報責任的服務提供者,我可以怎樣登入支柱二網站?
答:
5.
問:
本人是根據《税務條例》附表63第36(1) 條為不屬法團的第4AA部實體行事的人或負責管理該實體的人,我可以怎樣登入支柱二網站?
答:
首先,第4AA部實體可於設定或更新其商業税務網站公司帳戶內的資料時,提供為該不屬法團的第4AA部實體行事的人或負責管理該實體的人的詳情。
如你屬個別人士,你可直接經第4AA部實體的商業税務網站公司帳戶登入支柱二網站。如你屬法團,請參閱上述常見問題第4條。
7.
問:
如第4AA部實體沒有商業登記號碼,該怎麼登記商業税務網站公司帳戶?
答:
如要登記商業税務網站公司帳戶,負責辦理帳戶登記的公司負責人須輸入第4AA部實體的資料,包括其商業登記號碼。一般來說,在香港經營業務的第4AA部實體應備有商業登記號碼。如第4AA部實體現時沒有商業登記號碼,但須辦理商業登記,應直接聯絡税務局的商業登記署,待完成商業登記程序後,才在網上進行商業税務網站公司帳戶登記。如第4AA部實體沒有在香港經營任何業務,但須登記商業税務網站公司帳戶以履行其申報責任,則應電郵至beps2.0@ird.gov.hk 要求本局發出「商業登記號碼等同編號」(在進行登記商業税務網站公司帳戶時,該編號具有與商業登記號碼相同的功能),並提供下列資料:
- 陳述該第4AA部實體在香港無須申領商業登記證的原因;
- 該第4AA部實體公司負責人的姓名及香港身分證號碼;及
- 該第4AA部實體屬法團或不屬法團。
8.
問:
第4AA部實體可否為全球最低税和香港最低補足税相關目的而授權税務代表及該授權税務代表可處理什麼事項?
答:
可以。第4AA部實體可授權税務代表處理其支柱二的事宜,但須於設定或更新其商業税務網站公司帳戶內的資料時,通知税務局該項授權。獲授權的税務代表透過税務代表網站對接有關客戶後,可就該第4AA部實體的支柱二事宜向税務局作出查詢和代表其就補足税評税提出反對。請同時參閱下述常見問題第9條。
9.
問:
第4AA部實體設定其商業税務網站內的公司帳戶資料時已授權本人作為其税務代表處理支柱二事宜。本人可否登入支柱二網站為該第4AA部實體提交補足税通知/補足税報税表?
答:
獲授權的税務代表如不是獲第4AA部實體根據《税務條例》附表63第13條聘用的服務提供者,是不能為其客戶提交補足税通知/補足税報税表。但獲授權的税務代表仍可於支柱二網站檢視已提交的補足税通知/補足税報税表,及於税務代表網站向税務局作出查詢和就補足税評税提出反對。
身分核實
10.
問:
支柱二網站如何核實進行交易人士的身分?
答:
在支柱二網站進行交易時,包括提交補足税通知及補足税報税表,第4AA部實體、服務提供者或不屬法團的第4AA部實體的管理人必須使用具備"自動交換資料功能"的電子證書(機構)以供身分核實。如欲查詢了解電子證書(機構)"具自動交換資料功能" 詳情,請點擊此處瀏覽香港郵政核證機關網頁。
11.
問:
本人持有電子證書(個人)。我可否使用這電子證書代第4AA部實體於支柱二網站進行身分核實?
答:
不可以。你必須使用具備"具自動交換資料功能"的電子證書(機構)。 電子證書(個人)是不能用於為第4AA部實體進行支柱二網站交易時作身分核實。每名獲授權人士在支柱二網站進行交易時,均須持有由香港郵政核證機關發予相關機構的電子證書(機構)"具自動交換資料功能"。
12.
問:
第4AA部實體是電子證書(機構)的現有用戶。這電子證書可否用於支柱二網站供身分核實?
答:
不可以。第4AA部實體必須使用具備"自動交換資料功能"的電子證書(機構)。支柱二網站不接受以不具備"自動交換資料功能"的電子證書(機構)作身分核實。第4AA部實體可在辦理現有的電子證書續期申請時,選擇在證書加入"自動交換資料功能"。如要了解申請程序和所須文件詳情,請點擊此處瀏覽香港郵政核證機關網頁。
13.
問:
第4AA部實體是電子證書(機構)"具自動交換資料功能" 的現有用戶,該證書用作提交國別申報表到國別報告網站。這電子證書可否用於支柱二網站作身分核實?
答:
可以。第4AA部實體可使用該電子證書(機構)"具自動交換資料功能" 於支柱二網站作身分核實,並不須要申請新的電子證書。
忘記電子證書(機構)“具自動交換資料功能” 的密碼
提交補足税通知
15.
問:
那些實體須就某一財政年度提交補足税通知?
答:
(a) 香港成員實體;
(b) 香港獨立合資企業;
(c) 合資企業集團的香港成員實體;或
(d) 第4AA部無國籍成員實體。
16.
問:
受涵蓋跨國企業集團可否委任一個實體代表集團提交補足税通知?
答:
可以。如在通知期限前,受涵蓋跨國企業集團的香港成員實體(知會實體)已就該集團提交有關某一財政年度的補足税通知,而該通知識別該知會實體為集團的最終母實體、指定交表實體、或指定本地實體,則集團的其他香港成員實體便無須就該財政年度提交補足税通知。同樣地,如合資企業集團的香港成員(知會成員)已就合資企業集團提交有關某一財政年度的補足税通知,而該通知識別該知會成員為受涵蓋跨國企業集團的合資企業集團的指定本地實體,則合資企業集團的其他香港成員便無須就該財政年度提交補足税通知。
然而,香港獨立合資企業及第4AA部無國籍成員實體必須獨立提交補足税通知。
17.
問:
某實體是某受涵蓋跨國企業集團的合資企業集團的香港成員,而該實體同時亦是另一受涵蓋跨國企業集團的合資企業的香港成員,該實體是否須就每一個跨國企業集團提交補足税通知?
答:
是。上述實體須就每一個跨國企業集團交補足税通知。
19.
問:
提交補足税通知前,知會實體是否須進行任何登記程序?
答:
為識别身分和税務管理,每個受涵蓋跨國企業集團均會獲分配一個跨國企業編號,而香港獨立合資企業及合資企業集團則會獲分配合資企業編號。
在支柱二網站提交補足税通知書時,香港成員實體及第4AA部無國籍成員實體需提供跨國企業編號,而香港獨立合資企業及合資企業集團香港成員則需提供跨國企業編號及合資企業編號。知會實體可在税務局網頁下載「跨國企業集團、香港獨立合資企業或合資企業集團的集團編號申請表」(表格IR1485號)及提交已填妥的表格予税務局以申請有關編號。為確保能夠準時提交補足税通知,知會實體應盡早完成登記。
20.
問:
如最終母實體及/或合資企業集團的合資企業並非位處香港和其所位處的司法管轄區沒有發出税務識別號碼,IR1485表格內第2部的第4(b)(iii)項及/或第3部的第2(c)項該如何填寫「商業登記號碼 /税務識別號碼」?
答:
請於IR1485表格第2部的第4(b)(iii)項及/或第3部的第2(c)項中填寫「NOTIN」。
21.
問:
知會實體在支柱二網站填寫補足税通知前,需輸入「最終母實體的商業登記號碼/税務識別號碼」及/或「合資企業的商業登記號碼/税務識別號碼」,如最終母實體及/或合資企業集團的合資企業並非位處香港和其所位處的司法管轄區沒有發出税務識別號碼予它,知會實體應輸入什麼資料?
答:
在支柱二網站開啟補足税通知填報時,請於「最終母實體的商業登記號碼/税務識別號碼」及/或「合資企業的商業登記號碼/税務識別號碼」填寫「NOTIN」。
22.
問:
知會實體須於在補足税通知書的第3部提供受涵蓋跨國企業集團的所有香港實體或所有合資企業集團的香港成員資料。有關資料應如何提供?
答:
在支柱二網站填報補足税通知時,知會實體可透過網上輸入或上載CSV檔案,提供所有香港實體或所有合資企業集團的香港成員的資料。該CSV檔案應預先擬備,並包含實體的商業登記號碼,及以UTF-8格式儲存的".csv" 檔案。系統將不接納非以UTF-8編碼的檔案。有關詳情,請參閱提交補足税通知指南。
23.
問:
知會實體可否修改已透過支柱二網站提交的補足税通知?
答:
知會實體只可透過支柱二網站修改夾附於已提交的通知的以下資料:
i. 跨國企業集團香港成員實體的名單;或
ii. 合資企業集團全部香港成員的名單。
如知會實體需修改在已提交通知書上的其他資料,包括擬完成集團全球交表程序或集團本地交表程序的實體資料、完成集團全球交表程序的司法管轄區、提交補足税報税表的實體資料等,它必須透過其商業税務公司帳戶發送電子信息至本局,註明跨國企業編號/合資企業編號(如適用),修改項目的種類及說明更正的詳情。
一般提交要求
24.
問:
甚麼是補足税報税表?
答:
補足税報税表是一份電子報税表,用以申報就執行和評定香港最低補足税、收入納入規則補足税,以及在有關條文生效後的低税利潤規則補足税所需的資料。如全球反侵蝕税基資料報表(GloBE Information Return,簡稱「GIR」)在香港提交,該GIR將構成補足税報税表的一部分。
補足税報税表與補足税通知屬兩項獨立的申報規定。提交補足税通知,並不能免除提交補足税報税表的責任。
25.
問:
誰須提交補足税報税表?
答:
原則上,受涵蓋跨國企業集團的每個香港成員實體,均須就每個財政年度提交補足税報税表,但須受《税務條例》附表63所訂的集團交表安排規限。
有關提交規定亦相應適用於:
- 香港獨立合資企業;
- 合資企業集團的香港成員;以及
- 第4AA部無國籍成員實體。
26.
問:
交表實體可提交紙本的補足税報税表嗎?
答:
不可以。根據《税務條例》附表63第11(3)(a)條,補足税報税表須以電子紀錄的形式,經税務局局長(簡稱「局長」)所指定的系統提交。支柱二網站是局長所指定的系統,用以提交補足税報税表及補足税通知。
27.
問:
可否由一個實體代表所有香港成員實體提交補足税報税表?
答:
可以。如在某財政年度符合以下任何一項情況,其他香港成員實體無須各自提交報税表:
- 由位處香港的最終母實體或指定交表實體,就該財政年度在香港完成集團全球交表程序;或
- 由獲所有香港成員實體就該財政年度委任的指定本地實體完成集團本地交表程序。
就合資企業集團而言,可委任其中一個香港成員為指定本地實體,代表該合資企業集團的香港成員提交報税表。至於香港獨立合資企業及第4AA部無國籍成員實體,一般須各自履行交表責任。然而,如合資企業集團的香港成員、香港獨立合資企業或第4AA部無國籍成員實體已在補足税通知內聲明該跨國企業集團的GIR已經或將會按以下方式提交,則可獲免除提交GIR的責任:
- 由香港成員實體在香港提交;或
- 由最終母實體或指定交表實體在已設立交換機制的另一司法管轄區提交。
28.
問:
一個跨國企業集團在香港有多於一個被評税子集團。該等被評税子集團可否就其須繳付的補足税各自提交補足税報税表?
答:
不可以。補足税報税表須申報該跨國企業集團在有關財政年度內,所有香港實體的税務資料及須繳付的補足税。然而,以下實體須獨立提交補足税報税表:
- 香港獨立合資企業或第4AA部無國籍成員實體須各自提交補足税報税表,及
- 合資企業集團的香港成員須就整個合資企業集團提交補足税報税表。
無論如何,補足税的税務合規與行政需要跨國企業集團各成員之間協調。交表實體須從該集團的最終母實體或其他實體取得全部所需資料,以便其遵從申報規定。
29.
問:
作為須提交補足税報税表的第4AA部實體,應如何取得報税表作提交?
答:
該實體應透過支柱二網站提交補足税通知。有關登入支柱二網站及提交補足税通知的用戶指南,請瀏覽此處。補足税報税表會以電子方式透過支柱二網站發給該實體。
30.
問:
受涵蓋跨國企業集團的所有香港成員實體已委任實體A為指定本地實體,負責提交補足税通知。實體A是該集團唯一就某財政年度提交補足税通知的實體。其後該集團能否委任同一集團旗下的香港成員實體B以取代實體A作為指定本地實體,向税務局就該財政年度提交補足税報税表?
答:
根據《税務條例》附表63第5(1)(e)條,受涵蓋跨國企業集團須在補足税通知中告知是否擬就所申報的財政年度完成集團本地交表程序,以及(如是的話)指定本地實體的名稱、地址及商業登記號碼(或同等詳情)。在有關財政年度的補足税報税表提交期限前,如指定本地實體已就所屬集團提交補足税報税表,該集團按照附表63第8條訂明的本地交表程序即屬完成。
補足税通知的申報安排應與補足税報税表最終採納的申報安排一致。倘若集團的所有香港成員實體在提交補足税通知後,決定委任實體B以取代實體A作為指定本地實體,向本局提交補足税報税表,實體A應以書面形式或使用其「商業税務網站」(Business Tax Portal,簡稱「BTP」)公司帳戶內的「作出要求/回覆」服務,通知本局有關更改。實體B亦須另行提交補足税通知,識別實體B為該集團的指定本地實體,述明實體B負責提交補足税報税表以完成該集團有關財政年度的本地交表程序。實體B其後可透過「支柱二網站」提交補足税報税表。
31.
問:
某財政年度的補足税報税表須何時提交?
答:
一般而言,補足税報税表須於有關財政年度最後一日結束後15個月內提交。就跨國企業集團的交表過渡年度而言,提交期限則延長至該財政年度最後一日結束後18個月內。
交表過渡年度按跨國企業集團層面釐定,指該集團的成員實體、合資企業或合資企業附屬公司受香港或另一司法管轄區的合資格收入納入規則或合資格低税利潤規則所規限,或受香港最低補足税所規限的最早財政年度。
就此而言,只要某實體屬某項規則的適用範圍,便視為受該規則所規限,不論該年度是否有任何補足税須繳付。例如,如跨國企業集團的境外母實體自2024財政年度起適用合資格收入納入規則,即使該年度並沒有補足税須繳付,2024財政年度仍屬交表過渡年度。然而,如有關實體在某財政年度僅受境外合資格當地最低補足税規限,則該財政年度不會因此成為交表過渡年度。
32.
問:
如沒有補足税須繳付,是否仍須提交補足税報税表?
答:
是。單純沒有補足税法律責任,並不會免除提交補足税報税表的責任。除非有關實體符合適用的集團交表寬免,否則仍須提交補足税報税表。
如申報財政年度無須繳付香港最低補足税,交表實體仍須在補足税報税表內申報沒有產生香港最低補足税法律責任的依據,例如適用安全港或豁除、沒有全球反侵蝕税基淨收入,或有效税率不低於15%。
33.
問:
若受涵蓋跨國企業集團的所有香港成員實體均屬投資相關實體,該等實體是否須提交補足税報税表?
答:
是。雖然受《全球反侵蝕税基規則》第7.4、7.5及7.6條所規限的投資相關實體無須繳納香港最低補足税,但此項豁免並不免除該等實體的交表責任。根據《税務條例》附表63第3(1)條,受涵蓋跨國企業集團的每個香港成員實體均須就每個財政年度提交補足税報税表,除非該集團已根據該附表第6條在香港完成集團全球交表程序,或已根據該附表第8條完成集團本地交表程序。
提交全球反侵蝕税基資料報表
35.
問:
GIR是否必須在香港提交?
答:
不一定。如集團全球交表程序已在香港境外完成,則無須在香港提交GIR。有關條件包括:
- 最終母實體或指定交表實體在該財政年度的補足税報税表提交期限前,於另一全球反侵蝕税基轄區提交GIR;
- GIR按照該司法管轄區的法律或規例提交;以及
- 該司法管轄區與香港之間已設立交換機制。
有關寬免只適用於GIR。除非有關實體符合另一項適用的集團交表寬免,否則仍須提交載有相關觸發評税資料的補足税報税表。
36.
問:
若受涵蓋跨國企業集團的最終母實體及指定交表實體均不是位處香港,且香港無法透過交換機制取得集團的GIR,有關GIR的本地申報有何要求?
答:
一般而言,若交表實體並非受涵蓋跨國企業集團的最終母實體或指定交表實體,則只需申報香港可根據資料交換機制獲得的資料。根據經濟合作與發展組織 / 二十國集團關於侵蝕税基和轉移利潤的包容性框架所採用的GIR資料分發方式,在香港本地申報的GIR須包括:
- 一般資料及受涵蓋跨國企業集團的實體架構;及
- GIR中,申報有關香港為擁有徵税權(包括香港最低補足税及收入納入規則補足税)的司法管轄區,所涉及有效税率、補足税計算及分配的相關部分。
如欲了解更多有關GIR資料的分發方式,請參閱 GIR 的標準範本及說明指引。
37.
問:
如補足税報税表已填報GIR在香港境外提交,但境外主管當局其後沒有把該GIR傳送予香港,會有甚麼後果?`
答:
如局長在《税務條例》附表63第7(4)條所界定的報表交換日期前仍未收到該GIR,可藉通知要求一個或多於一個第4AA部實體直接在香港提交。在此情況下,該GIR的提交期限為以下兩個日期中的較後者:
- 有關通知日期後的60日屆滿之日;以及
- 通知中指明的日期。
38.
問:
提交補足税通知後,可否更改GIR的提交方式?
答:
可以,但有關更改應在提交補足税報税表前通知本局。例如,如知會實體在補足税通知中原先聲明GIR將於香港境外提交,但集團其後決定改為由該實體在香港提交GIR,該實體應以書面形式,或使用BTP公司帳戶內的「作出要求/回覆」服務通知本局。本局會確認有關修訂,其後該實體才可填報或提交補足税報税表。
39.
問:
在香港提交的GIR須採用甚麼格式?
答:
GIR須按照經合組織的標準樣版擬備,並以XML格式提交。在香港擬備和提交GIR時,應遵從經合組織的《全球反侵蝕税基資料報表資料架構》及《全球反侵蝕税基資料報表用戶指南》,以及本局的《制備全球反侵蝕税基資料報表補充用戶指南》。
交表實體應保留已上傳的GIR數據檔案副本。數據檔案一經上傳,便不能透過支柱二網站下載或存取。
填寫補足税報税表
40.
問:
如補足税報税表顯示的預填資料不正確,交表實體應怎樣處理?
答:
交表實體在提交報税表前,必須核實所有預填資料是否準確。如有任何預填資料不正確,應在提交前循適當渠道修訂:
- 來自BTP公司帳戶的資料,應透過更新相關帳戶資料予以更正;
- 香港成員實體或合資企業集團香港成員的名單,應透過支柱二網站適用的補足税通知修改功能更新;以及
- 來自補足税通知或支柱二網站的其他資料,如系統容許,可直接在報税表內修訂。如不能直接修訂,交表實體應以書面提出要求,或使用BTP公司帳戶內的「作出要求/回覆」服務申請修訂。
41.
問:
在補足税報税表第4部提供觸發評税資料,須取得誰的同意?
答:
報税表須述明觸發評税資料是否在取得所需同意後提供。如交表實體屬以下任何一類,則視為已取得所需同意:
- 最終母實體;
- 獲跨國企業集團委任的指定交表實體;
- 獲所有香港成員實體委任的指定本地實體;
- 合資企業集團的合資企業;或
- 獲合資企業集團所有其他香港成員委任的指定本地實體。
在其他情況下,交表實體須確認是否已取得相關受涵蓋實體、最終母實體或合資企業的同意(視乎情況而定)。
如觸發評税資料在取得所需同意後提供,某些其他實體可獲免除另行提供該等資料的責任。然而,除非有其他適用的集團交表寬免,否則此項安排本身並不免除該等實體提交補足税報税表的責任。
42.
問:
交表實體應如何就申報財政年度,申報無須繳付香港最低補足税?
答:
交表實體首先應區分:
- 把補足税百分比應用於超額利潤而產生的香港最低補足税;以及
- 額外當期補足税。
如把補足税百分比應用於超額利潤後沒有產生香港最低補足税,交表實體須填報適用的原因。視乎情況,原因可包括:
- 所有受涵蓋實體均屬投資相關實體;
- 過渡性國別報告安全港;
- 簡化計算安全港;
- 低額豁除;
- 在國際活動的初始階段獲豁除香港最低補足税;
- 沒有全球反侵蝕税基淨收入;
- 全球反侵蝕税基淨收入不超逾實質收入豁除額;或
- 有效税率不低於15%。
任何適用的選擇或安全港申索,亦須在GIR內妥為反映。
43.
問:
在香港最低補足税的填報問題中,「子集團」是甚麼意思?
答:
就計算香港最低補足税而言,「子集團」指獨立計算有效税率的某個實體或某組實體。如交表實體是香港成員實體,可能須就香港成員實體、被少數持股子集團及獨立被少數持股成員實體分別填報。
如交表實體是合資企業集團的香港成員,可能須就香港成員、被少數持股子集團、獨立被少數持股成員及無國籍成員分別填報。
為計算香港最低補足税而劃分的子集團,不應與《税務條例》附表63所指的「被評税子集團」混淆。前者用於釐定有效税率和香港最低補足税的計算方式;後者則用於評税和繳税安排。
44.
問:
有關本地會計準則的資料須如何填報?
答:
報税表會要求交表實體說明,受涵蓋實體的財務會計淨收入或虧損是否須根據《税務條例》附表62第5條訂明的本地會計準則規則釐定。
就此而言,本地會計準則包括《國際財務報告準則》,以及在香港發出或訂明的相關會計準則,包括《香港財務報告準則》、《香港私人公司財務報告準則》和《中小企業財務報告準則》。
如本地會計準則規則適用,而一個或多於一個受涵蓋實體並非以港元作為其功能貨幣,交表實體可根據附表62第10條作出五年度貨幣選擇。有關選擇適用於作出選擇的財政年度及隨後4個財政年度。
45.
問:
如跨國企業集團部分香港成員實體採用《香港財務報告準則》擬備財務帳目,而其他實體採用《香港私人公司財務報告準則》或《中小企業財務報告準則》,是否可視為該集團各香港成員實體的財務會計淨收入或虧損均按照同一本地會計準則釐定?
答:
不可以。《香港財務報告準則》、《香港私人公司財務報告準則》和《中小企業財務報告準則》屬不同的會計準則。雖然每套準則均可符合「本地會計準則」的定義,但就本地會計準則規則而言,它們屬不同的本地會計準則,不能視作同一本地會計準則。
繳款安排
46.
問:
甚麼是指定付款機制?
答:
就香港最低補足税而言,可指定一個或多於一個符合資格的香港成員實體,繳付被評税子集團的香港最低補足税。
香港成員實體只可在符合以下條件時成為指定付款實體:
- 在申報財政年度內是被評税子集團的成員,並在交表當日仍是該子集團的成員;
- 同意獲指定為付款實體,以及同意其須繳付的指明香港最低補足税款額;以及
- 不涉及以下任何喪失資格的情況:
- 如屬合夥:該成員實體已解散,或其任何合夥人已破產或已與債權人訂立《破產條例》(第6章)所指的自願安排;或
- 如屬法團:已就該成員實體展開清盤程序,或該成員實體已解散。
被評税子集團的所有成員亦須同意報税表所指明的指定付款安排。每個指定付款實體在提交報税表時均須持有BTP公司帳戶,以便本局以電子方式發出補足税評税通知書及繳款單。
有關選擇屬年度選擇,作出後不得撤回。指定付款實體及被評税子集團其他成員所給予的同意,亦不得撤回。
如指定付款實體沒有按照評税通知書的指示繳付香港最低補足税,所有在有關財政年度內任何時間曾是該被評税子集團香港成員實體的相連實體,均須對欠付的補足税總額負上共同及各別的法律責任。
47.
問:
就香港最低補足税而言,「被評税子集團」是甚麼意思?
答:
就香港最低補足税而言,如交表實體是香港成員實體,被評税子集團可包括一般香港成員實體、被少數持股子集團及獨立被少數持股成員實體。
如交表實體是合資企業集團的香港成員,即使集團內可能有多於一個為計算香港最低補足税而劃分的子集團,該合資企業集團的所有香港成員會組成一個被評税子集團。為評税而把多個計算香港最低補足税的子集團納入同一被評税子集團,並不會導致其計算結果被合併計算。該等子集團的有效税率及香港最低補足税仍須分開計算。
48.
問:
《税務條例》附表62第11(3)條所指的合資企業選擇,是否與指定付款機制相同?
答:
不是,兩者屬不同的機制。
根據附表62第11(3)(b)條,香港獨立合資企業或合資企業集團的香港成員,可在取得跨國企業集團某香港成員實體的同意後作出選擇,致使本局向該香港成員實體徵收其須繳納的香港最低補足税。
作出選擇後,該香港成員實體須負責繳付有關香港最低補足税。然而,香港獨立合資企業或合資企業集團的香港成員仍屬被評税實體。評税通知書會向該合資企業實體發出,而提出反對評税的權利亦由該實體擁有。如有關香港最低補足税未獲繳付,本局可向被徵收税款的香港成員實體,或有關香港獨立合資企業或合資企業集團的香港成員追討該筆香港最低補足税。
提交報税表後的事宜
51.
問:
按某受涵蓋跨國企業集團的合資企業集團的香港成員/香港獨立合資企業根據《税務條例》附表62第11(3)條作出的選擇,税務局向該跨國企業集團的某香港成員實體徵收其須繳納的香港最低補足税。該香港成員實體如何獲得有關繳交香港最低補足税的資訊?
答:
本局向該香港成員實體徵收香港最低補足税的繳款單會以電子紀錄形式發送至該實體的BTP公司帳戶。
52.
問:
某香港成員實體已授權税務代表處理其支柱二事宜。如税務局向該香港成員實體發出補足税評税通知書,該税務代表會否收到通知?
答:
會。相關電子訊息及補足税評税通知書連同分配表的副本會以電子紀錄形式發送至該税務代表的「税務代表網站」公司帳戶。
53.
問:
如提交報税表後發現錯誤,可否重新提交報税表?
答:
不可以。交表實體不應假設可透過支柱二網站重新提交報税表,以取代已提交的報税表。如在提交後發現錯誤,交表實體透過本局接納的渠道通知本局,並提供有關錯誤的詳情及其對報税表的影響。
適當的處理方法視乎錯誤的性質而定。按個別情況,可能包括:
- 對評税提出反對;
- 根據《税務條例》第70A條申請更正評税;或
- 就過往期間錯誤或其後對涵蓋税作出的調整,按照《全球反侵蝕税基規則範本》訂明的方法處理。
54.
問:
誰可以就補足税的評税提出反對?
答:
凡有補足税須由受涵蓋跨國企業集團的香港成員實體(被評税實體)繳付,該補足税的評税或補加評税只可由以下實體提出反對:
- 屬該跨國企業集團的最終母實體、指定交表實體或指定本地實體,並就所屬集團提交補足税報税表的實體;
- 取得必要的同意後於補足税報税表提供觸發評税資料的交表實體;
- 該被評税實體;或
- 獲以上實體委任處理支柱二事宜的税務代表。
55.
問:
逾期提交或提交不準確的報税表會有甚麼後果?
答:
如無合理辯解而未有在法定時限內提交報税表,可構成罪行,亦可能招致補加税或其他罰則。如報税表因資料錯誤或遺漏而在要項上具誤導性、屬虛假或不準確,亦可能招致罰則。
經合組織所建議的的過渡性罰則寬免,本身並不免除實體根據《税務條例》須履行的交表、繳税、備存紀錄或提供資料責任。本局會根據適用的法定條文、並考慮個案的事實和情況,以及跨國企業集團為履行責任而採取的合理措施,按個別情況處理任何不合規個案。
57.
問:
答:
數據檔案須以經濟合作與發展組織發布的GIR資料報表資料架構和用戶指南及税務局發布的一份補充用戶指南所述的可延伸標記語言(XML)格式擬備。詳情請參閱GIR資料報表資料架構及用戶指南。
59.
問:
如何上載數據檔案至支柱二網站?
答:
凡載有劃一的全球反侵蝕税基資料報表(GloBE Information Return)內所需資料的數據檔案,必須經支柱二網站提交。該網站支援以"保密超文本傳輸規程"(HTTPS)進行的數據轉存。具體操作程序載於提交補足税報税表指南。
60.
問:
答:
62.
問:
答:
63.
問:
答:
64.
問:
我可否下載以往經支柱二網站提交的數據檔案?
答:
不可以。任何數據檔案和檔案中的數據紀錄一經上載支柱二網站,隨後一概不能經支柱二網站下載或檢索。你應自行備存一份數據檔案副本,供將來查閱之用。
常見技術問題
65.
問:
要使用支柱二網站,用戶端電腦的系統要求是?
答:
用戶端電腦需連接互聯網,並使用最新版本的主要瀏覽器,即Mozilla Firefox、Microsoft Edge、Google Chrome和Safari。瀏覽器設置為:
(一) 啟用 JavaScript;
(二) 啟用 session cookies。
(三) 啟用瀏覽器加密 (最低為TLS v1.2) 。
儲存GIR資料報表的數據檔案在上載至支柱二網站前,須經税務局提供的加密工具加密。
66.
問:
答:
税務局提供的加密工具,可在Windows和macOS上運行。用戶端電腦須:
(一) 具備4GB可用記憶體;
(二) 已安裝 Java Standard Edition (Java SE) 21;
(三) 如加密工具用於以Intel為基礎的Mac上使用,須安裝備有JavaFX的Java SE 21。詳情請參閱問題32。
加密工具可以在 Oracle Java SE 21 或其他相容 OpenJDK 21 平台上運行。如果你的電腦並未安裝任何 Java SE 21,你可以使用下列瀏覽器從 Zulu Community 網頁下載 / 安裝 Azul Zulu OpenJDK 21:
• Microsoft Edge
• Google Chrome
• Mozilla Firefox
• Safari
你可以參考 "Zulu Installation Guide" 以獲取有關安裝 Zulu JDK 的說明。
67.
問:
如何在以Intel為基礎的Mac上安裝備有JavaFX的 Java SE 21?
答:
你可從 Zulu Community (macOS JavaFX) 網頁下載DMG 文件格式的安裝程式,安裝備有JavaFX的Java SE 21。
68.
問:
怎樣開啟GIR XML Schema內的檔案?
答:
可以使用瀏覽器如Microsoft Edge、Mozilla Firefox、Google Chrome或使用文字編輯器如Microsoft Notepad 或使用XML 工具如 XML Spy 或XML Notepad開啟GIR XML Schema內的檔案。
69.
問:
答:
如果你使用自行研發的軟件擬備 XML 數據檔案,你可使用 XML 工具根據 GIR XML Schema 來驗證該數據檔案,以確保它符合GIR資料報表資料架構和有關用戶指南的規格才進行加密。
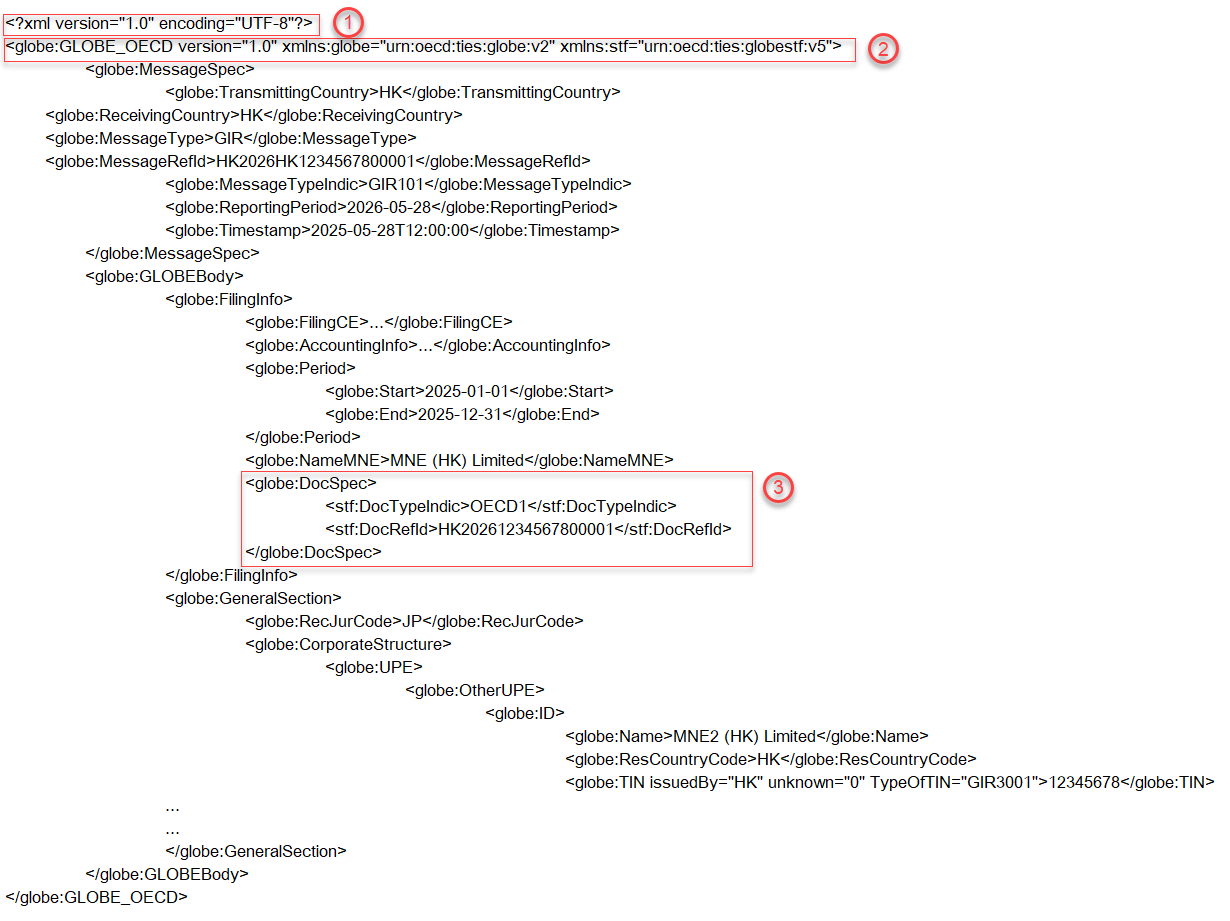
在準備 XML 數據檔案時,以下是一些關於技術問題的提示:
- 必須包含 XML Prolog 1
- 在 root element,必須加入兩個 namespaces with prefixes "globe" 和 "stf" 2
- 在 "globe:DocSpec" element 中所有 child elements,必須使用 namespace prefix "stf" 3
- 如 "Optional" 或 "Optional (Mandatory)" 數據目內未能提供資料,則應移除該 element 或 attribute。
在提交測試用的數據檔案/管理數據檔案後常見的驗證錯誤
70.
問:
我使用自行研發的軟件擬備了一個XML數據檔案。在"提交測試用的數據檔案"功能上載測試用的數據檔案,回報錯誤信息"不適當的 DocTypeIndic,數據檔案內必須只包含測試用的數據。(PTP Code 50008)[E-0607]"。請問該數據檔案可能發生了那些錯誤?
答:
如上載測試用的數據檔案包含新資料,元素MessageTypeIndic的值應為GIR101 (即該信息包含新資料),而元素DocTypeIndic的值應為OECD11(即新測試數據)。
如上載測試用的數據檔案包含須修正的資料,元素MessageTypeIndic的值應為GIR102 (即該信息包含更正先前已上載的資料),而元素DocTypeIndic的值應為OECD12(即須修正的測試數據)和 / 或OECD13(即須刪除的測試數據)。
請注意,測試用的數據檔案只可包含新測試數據(OECD11)或須修正的測試數據(OECD12 / OECD13),但不可將兩類資料包含於同一數據檔案內。
71.
問:
我使用自行研發的軟件擬備了一個XML數據檔案。在「管理數據檔案」功能上載該數據檔案,回報錯誤信息"數據檔案內不能包含測試用的數據。(PTP Code 50009) [E-0608]"。請問該數據檔案可能發生了那些錯誤?
答:
如透過「管理數據檔案」功能上載包含新資料的GIR數據檔案至支柱二網站,元素 MessageTypeIndic 的值應為 GIR101(即該信息包含新資料),而元素 DocTypeIndic 的值應為 OECD1 (即新數據)。